-
목차
해외 본사나 계열사로부터 원재료·부품을 수입하는 기업이라면, 세관이 그 거래가격을 조금 더 깐깐하게 들여다보는 경험을 한 번쯘 하게 됩니다. 다만 특수관계라는 이유만으로 신고가격이 바로 부정되는 것은 아닙니다. 핵심은 "특수관계가 실제로 거래가격에 영향을 미쳤는지"이며, 이 부분을 어떻게 입증하고 대응하느냐에 따라 결과가 크게 달라집니다. 이 글은 관세 과세가격, 상업송장 금액 그대로 신고하면 안 되는 이유의 세부 항목입니다.
특수관계자 거래는 왜 일반 거래보다 더 깐깐하게 보나요?
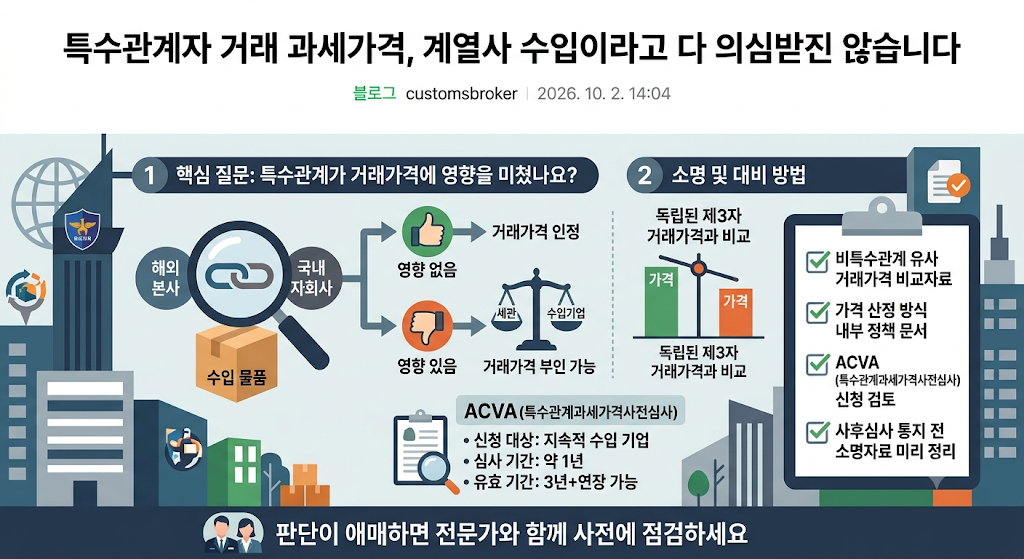
해외 본사와 국내 자회사, 모회사와 계열사처럼 서로 지배·종속 관계에 있는 당사자 간 거래라면, 거래가격이 독립된 제3자 간 거래였을 때와 다르게 책정됐을 가능성을 배제할 수 없습니다. 관세법은 이런 특수관계가 실제로 가격 형성에 영향을 미쳤다고 판단되면, 신고된 거래가격을 그대로 과세가격으로 인정하지 않을 수 있도록 하고 있습니다.
특수관계가 가격에 영향을 미쳤는지는 누가 입증하나요?
제가 확인한 바로는, 이 쟁점을 다룬 대법원 판결(2021. 1. 14. 선고 2017두58281)에서 입증책임의 소재가 주요하게 다뤄진 바 있습니다. 특수관계라는 사실만으로 세관이 곧바로 거래가격을 부인할 수 있는 것이 아니라, 그 관계가 실제로 가격에 영향을 미쳤다는 점에 대한 심사와 소명 과정을 거치게 됩니다.
그런데 이 시점에서 조심해야 할 것은, 특수관계자 거래라고 해서 수입기업이 무조건 불리한 입장에 놓이는 것은 아니라는 점입니다. 거래가격이 독립된 거래와 비슷한 수준이라는 점을 뒷받침할 자료를 평소에 정리해두고 있다면, 심사 과정에서 오히려 유리하게 작용할 수 있습니다.
비교할 만한 거래가격이 있다면 어떻게 쓰이나요?
독립된 제3자 간에 이루어진 동종·유사 물품의 거래가격이 있다면, 이를 특수관계자 거래가격과 비교해 신고가격의 합리성을 뒷받침하는 근거로 활용할 수 있습니다. 같은 물품을 비특수관계 거래처에도 일부 판매하고 있는 기업이라면, 그 거래가격과 특수관계자 거래가격 간의 차이가 크지 않다는 점을 보여주는 것이 실무적으로 유용한 소명 방법입니다.
⚠️ 비교 대상이 없다고 포기할 필요는 없습니다
비교 가능한 제3자 거래가 없는 경우에도, 원가에 통상적인 이윤과 비용을 더한 수준인지(산정가격 방식)처럼 다른 방식으로 거래가격의 합리성을 소명할 여지가 있습니다. 저는 이런 소명 자료를 세관의 사후심사 통지를 받은 뒤에야 급하게 준비하는 경우를 실무에서 자주 봤는데, 평소 가격 정책 문서를 정리해두면 대응 시간을 크게 줄일 수 있습니다.
특수관계자 거래를 위한 별도의 사전심사 제도가 있나요?
네, 있습니다. 특수관계과세가격사전심사(ACVA, Advance Customs Valuation Arrangement)는 해외 모회사 등 특수관계에 있는 거래처로부터 물품을 지속적으로 수입하는 기업이, 그 거래의 과세가격 결정방법을 관세당국과 상호 합의 방식으로 미리 확정받는 제도입니다.
구분 내용 신청 대상 특수관계에 있는 해외 거래처로부터 지속적으로 수입하는 기업 심사 기간 약 1년 유효기간 3년(2년 이내 연장 가능) 저는 특수관계자 거래 비중이 큰 기업일수록, 매번 개별 수입 건마다 사후심사 리스크를 안고 가는 것보다 ACVA로 한 번에 3년치 기준을 확정받는 쪽이 훨씬 효율적이라고 봅니다. 다만 심사 기간이 1년 가까이 걸리는 만큼, 필요성이 느껴지는 시점에 미리 준비를 시작하는 것이 중요합니다.
✅ 특수관계자 거래라면 미리 준비해둘 것
- 비특수관계 거래처와의 유사 거래가격 비교자료(있다면)
- 가격 산정 방식에 대한 내부 정책 문서
- 지속적 수입 거래라면 ACVA 신청 필요성 검토
- 사후심사 통지를 받기 전에 소명자료를 미리 정리해두기
ACVA를 포함해 과세가격 결정방법을 사전에 확정받는 절차와 준비서류는 다음 글에서 더 구체적으로 짚어보겠습니다.
자주 묻는 질문 (FAQ)
Q1. 계열사로부터 수입한다는 사실만으로 과세가격이 부인되나요?
A. 아닙니다. 특수관계라는 사실 자체가 아니라, 그 관계가 실제로 거래가격에 영향을 미쳤는지가 심사의 핵심입니다.
Q2. 비교할 만한 제3자 거래가 전혀 없으면 어떻게 하나요?
A. 원가에 통상적인 이윤·비용을 더한 수준인지를 보는 방식 등 다른 소명 방법을 검토할 수 있습니다. 관세사와 함께 가능한 소명 방식을 사전에 점검해보시길 권해드립니다.
Q3. ACVA는 모든 수입기업이 신청할 수 있나요?
A. 특수관계에 있는 해외 거래처로부터 지속적으로 수입하는 거래에 한해 신청할 수 있으며, 심사에 약 1년이 걸리는 점을 감안해 미리 준비하는 것이 좋습니다.
'관세' 카테고리의 다른 글
과세가격 사전심사 신청, 처리기간과 효력기간은 얼마나 될까요 (0) 2026.10.02 로열티 관세, 수입 과세가격에 포함되는 경우와 제외되는 경우 (0) 2026.10.02 과세가격 가산요소·공제요소, 실무에서 가장 자주 놓치는 부분 (0) 2026.10.02 관세 과세가격, 상업송장 금액 그대로 신고하면 안 되는 이유 (0) 2026.10.01 관세 컴플라이언스 자율점검, 조사 나오기 전에 이 5가지부터 확인하세요 (0) 2026.09.15
customsbroker
구매·계약 및 공급망 수요예측(S&OP) 업무를 담당하며 현장에서 마주한 관세법, 관세평가, HS 코드 분류, 무역실무, 행정심판, 통관 이슈들을 실무 경험을 바탕으로 정리하는 블로그입니다.