-
목차
해외 본사에 상표권·특허권 사용료를 지급하는 기업이라면, 수입신고를 할 때마다 "이 로열티도 과세가격에 넣어야 하나"라는 질문을 한 번쯘 하게 됩니다. 결론부터 말하면, 로열티가 수입물품과 직접 관련이 있고 그 지급이 물품 판매의 거래조건으로 요구된다면 과세가격에 포함되는 것이 원칙입니다. 다만 이 원칙이 실제 계약 구조에서는 생각보다 판단하기 까다롭습니다. 이 글은 관세 과세가격, 상업송장 금액 그대로 신고하면 안 되는 이유의 세부 항목이며, 과세가격 가산요소·공제요소에서 다룬 가산요소 중 로열티 부분을 더 자세히 짚어봅니다.
어떤 로열티가 과세가격에 포함되나요?
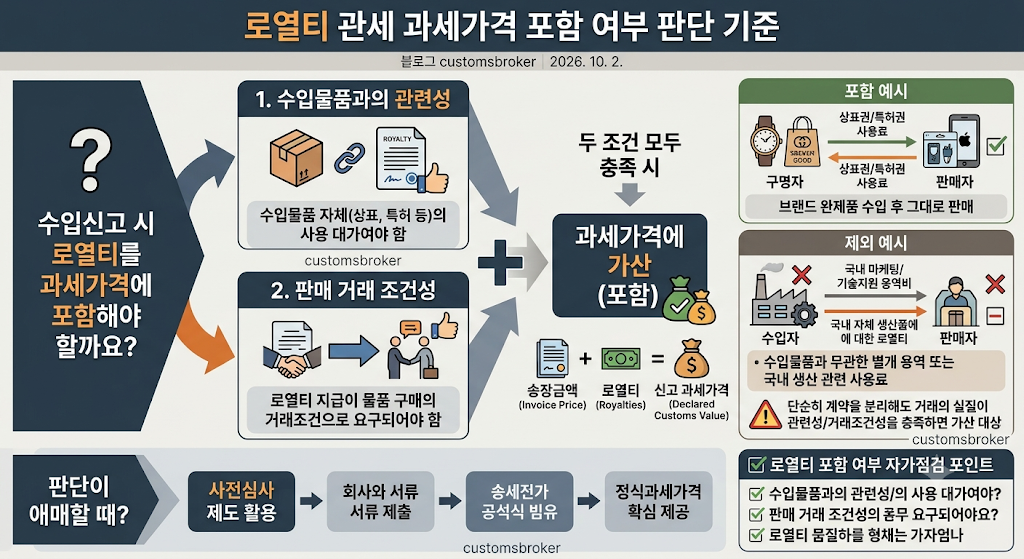
특허권·실용신안권·디자인권·상표권 등을 사용하는 대가로 지급하는 로열티는, 두 가지 조건을 함께 충족할 때 과세가격에 가산되는 것이 일반적입니다. 첫째는 로열티가 수입물품 자체와 직접 관련이 있어야 한다는 점이고, 둘째는 그 로열티를 지급하지 않으면 물품을 구매할 수 없는 구조, 즉 거래조건으로 요구되는 성격이어야 한다는 점입니다.
예를 들어 해외 브랜드 완제품을 수입해서 그 브랜드 그대로 판매하는 구조라면, 상표권 사용료는 수입물품과 직접 연결돼 있고 거래조건성도 뚜렷해서 과세가격에 포함될 가능성이 높습니다.
반대로 제외될 수 있는 경우는 어떤 모습인가요?
그런데 이 시점에서 조심해야 할 것은, 로열티라는 이름이 붙어 있다고 전부 같은 취급을 받는 것은 아니라는 점입니다. 로열티 지급이 수입물품 자체가 아니라, 국내에서의 판매·마케팅·기술지원 같은 별개의 용역에 대한 대가라면 과세가격에서 제외될 여지가 있습니다.
로열티 지급 성격 과세가격 포함 가능성 수입물품 자체의 상표·특허 사용, 구매조건으로 요구 포함 가능성 높음 국내 판매·마케팅 등 별개 용역에 대한 대가 제외 가능성 있음 수입물품과 무관한 국내 자체 생산품에 대한 사용료 제외 가능성 높음 저는 이 표가 어디까지나 일반적인 경향을 정리한 것이고, 실제로는 계약서 문구 하나, 로열티 산정 방식 하나에 따라 결론이 달라질 수 있는 영역이라고 생각합니다. 그만큼 이 판단은 자체적으로 단정하기보다 관세사나 세관의 유권해석을 받아보는 것이 안전합니다.
로열티 계약과 물품 매매계약이 따로 있으면 제외되나요?
아닙니다. 계약서가 별도로 작성돼 있다는 형식만으로 과세가격 포함 여부가 결정되지는 않습니다. 로열티 계약과 매매계약이 서류상 분리돼 있어도, 실질적으로 로열티 지급이 물품 공급의 전제조건으로 작동한다면 과세가격에 포함되는 것으로 볼 수 있습니다.
⚠️ 계약을 나눠 쓴다고 과세가격에서 빠지는 것은 아닙니다
세관은 계약 형식이 아니라 거래의 실질을 봅니다. 로열티 지급 조건을 분리된 별도 계약서로 작성해 과세가격을 낮추려는 접근은, 사후심사에서 실질관계를 근거로 다시 가산되고 가산세까지 부과될 위험이 있습니다. 저는 이런 구조적 분리보다는, 로열티 산정 방식 자체를 투명하게 정리해두는 쪽이 장기적으로 안전하다고 봅니다.
판단이 애매할 때는 어떻게 하는 것이 안전한가요?
로열티 지급 구조를 가진 기업이라면, 수입신고 전에 과세가격 결정방법 사전심사를 받아보는 것이 가장 확실한 방법입니다. 사전심사를 통해 로열티의 과세가격 포함 여부를 미리 확인받으면, 이후 같은 구조의 거래에 대해서는 일정 기간 그 결정을 그대로 적용받을 수 있습니다.
✅ 로열티 구조 점검 시 확인할 것
- 로열티가 수입물품 자체와 직접 관련이 있는지
- 로열티 지급이 물품 구매의 거래조건으로 요구되는지
- 계약이 분리돼 있어도 실질적으로 하나의 거래로 연결돼 있는지
- 판단이 애매하면 사전심사를 신청할 여지가 있는지
특수관계에 있는 해외 본사에 로열티를 지급하는 구조라면, 거래가격 자체의 신뢰성도 함께 심사받을 수 있다는 점을 알아두어야 합니다. 이 부분은 다음 글에서 이어서 다뤄보겠습니다.
자주 묻는 질문 (FAQ)
Q1. 로열티 계약서가 따로 있으면 과세가격에서 빠지나요?
A. 계약서가 분리돼 있다는 형식만으로 제외되지는 않습니다. 로열티 지급이 실질적으로 물품 공급의 조건으로 작동하는지를 기준으로 판단합니다.
Q2. 국내 판매 지원에 대한 로열티도 포함되나요?
A. 수입물품 자체와 무관하게 국내 판매·마케팅 등 별개 용역에 대한 대가로 지급되는 경우라면 과세가격에서 제외될 여지가 있습니다. 다만 계약 내용에 따라 달라질 수 있어 개별 확인이 필요합니다.
Q3. 판단이 어려울 때 어디에 문의하면 되나요?
A. 관세사의 자문을 받거나, 관세청에 과세가격 결정방법 사전심사를 신청해 공식적인 판단을 미리 받아보는 방법이 있습니다.
'관세' 카테고리의 다른 글
과세가격 사전심사 신청, 처리기간과 효력기간은 얼마나 될까요 (0) 2026.10.02 특수관계자 거래 과세가격, 계열사 수입이라고 다 의심받진 않습니다 (0) 2026.10.02 과세가격 가산요소·공제요소, 실무에서 가장 자주 놓치는 부분 (0) 2026.10.02 관세 과세가격, 상업송장 금액 그대로 신고하면 안 되는 이유 (0) 2026.10.01 관세 컴플라이언스 자율점검, 조사 나오기 전에 이 5가지부터 확인하세요 (0) 2026.09.15
customsbroker
구매·계약 및 공급망 수요예측(S&OP) 업무를 담당하며 현장에서 마주한 관세법, 관세평가, HS 코드 분류, 무역실무, 행정심판, 통관 이슈들을 실무 경험을 바탕으로 정리하는 블로그입니다.