-
목차
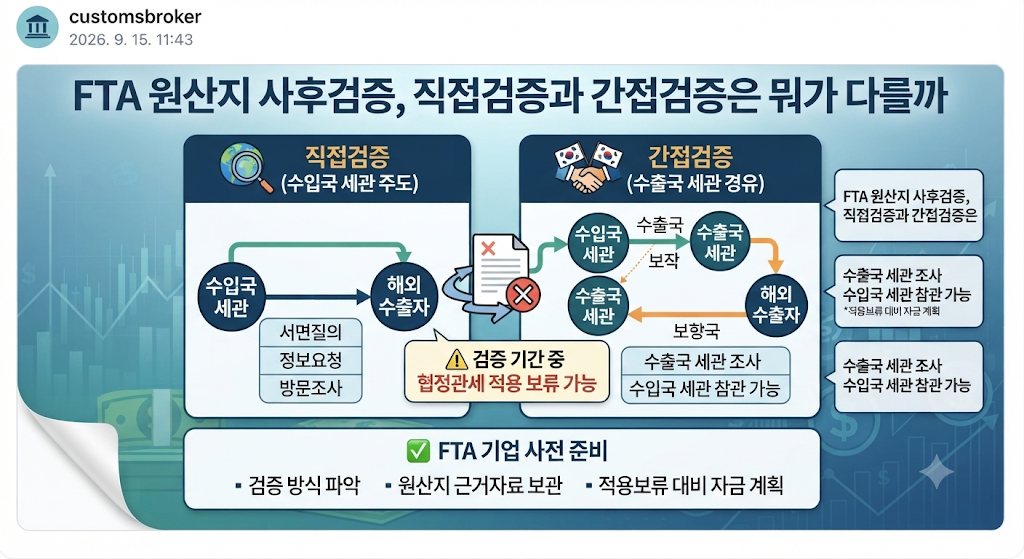
FTA 협정관세를 이미 적용받아 통관을 마쳤더라도, 원산지 요건을 실제로 충족했는지는 사후에 다시 검증받을 수 있습니다. 검증 방식은 크게 수입국 세관이 해외 수출자를 직접 조사하는 직접검증과, 수출국 세관을 거쳐 진행되는 간접검증으로 나뉩니다. 다만 이 시점에서 조심해야 할 것은, 검증이 진행되는 동안에는 같은 수입자의 동종·동질 물품에 대해 협정관세 적용 자체가 보류될 수 있다는 점입니다. 이 글은 세관 조사와 관세 추징 방어 시리즈에서 앞서 다룬 관세 경정청구, 보정·수정신고와 뭐가 다른가와 특수관계자 거래가격, 관세조사에서 왜 자주 문제가 될까와 함께, FTA 협정관세를 적용받는 기업이라면 한 번쯤 마주칠 수 있는 사후검증 절차를 다룹니다.
협정관세, 받았다고 끝이 아닙니다
제가 확인한 바로는 원산지검증은 협정이나 국내법에서 정한 원산지 요건을 실제로 충족했는지 확인하고, 위반 사실이 확인되면 제재조치를 취하는 행정절차로 정의됩니다. 거래당사자, 적용 세율, 운송경로 등 특혜요건 전반과 허위표시 여부까지 폭넓게 확인 대상이 될 수 있습니다. 통관 시점에 협정관세를 문제없이 적용받았다고 해서 그것으로 완전히 끝나는 것은 아니라는 뜻입니다.
직접검증과 간접검증, 협정마다 방식이 다릅니다
직접검증(미주형)은 수입국 세관이 해외 수출자를 대상으로 서면질의, 정보요청, 방문조사를 직접 진행하는 방식입니다. 반면 간접검증(유럽형)은 수출국 세관이 수입국의 요청을 받아 자국 수출자를 조사하고, 수입국 세관은 그 과정에 참관할 수 있는 방식으로 확인됩니다. 여기에 두 방식을 결합한 혼합형(아시아형)도 있습니다.
그런데 이 시점에서 조심해야 할 것은, 어떤 협정에 따라 수입하느냐에 따라 검증 방식과 기간이 크게 다르다는 점입니다. 같은 회사라도 거래 협정에 따라 대응 방식을 다르게 준비해야 할 수 있습니다.
협정 방식 기한 미국 간접(섬유류)·직접 30일~12개월 EU 간접 10개월 ASEAN 간접 2~6개월 RCEP 간접·직접 30~90일 칠레·싱가포르 직접 30일 검증이 진행되는 동안, 협정관세 적용이 보류될 수 있습니다
제가 확인한 바로는 원산지검증이 진행되는 기간 중에 같은 수입자가 동종·동질 물품을 추가로 수입신고하면, 그 물품에 대해서는 협정관세 적용보류 제도(FTA관세법 시행령 제17조)가 적용될 수 있습니다. 보류 기간은 서면조사 통지일부터 검증결과 통지일까지입니다.
다만 이런 예외가 있다면, 보류됐다고 해서 손해로 끝나는 것은 아니라는 점입니다. 검증 결과 원산지 기준을 충족한 것으로 확인되면 세관장이 세액 경정과 관세 환급에 관한 사항을 안내하는 것으로 확인됩니다.
반대로 기준을 충족하지 못했다면 협정관세가 배제됩니다
검증 결과 원산지 기준을 충족하지 못한 것으로 확인되면, 협정관세 적용제한(FTA관세법 시행령 제44조)에 따라 협정관세 적용이 배제되고 그만큼 추징이 이뤄지는 것으로 확인됩니다. 이때 제척기간은 협정관세를 신청한 날로부터 5년으로 알려져 있습니다.
구매·조달 담당자 입장에서는 협정관세를 적용받을 때 원산지증명서만 갖춰두는 것으로 끝내지 말고, 실제 원산지 기준(부가가치 비율, 세번변경기준 등)을 충족하는지에 대한 근거자료를 함께 보관해두는 것이 사후검증 국면에서 훨씬 유리하다고 느꼈습니다.
✅ FTA 협정관세를 적용받는 기업이라면 미리 챙겨야 할 것
- 수입 협정별로 직접검증·간접검증 중 어떤 방식이 적용되는지 파악해뒀는지
- 원산지증명서뿐 아니라 원산지 기준 충족 근거자료(원가내역 등)를 함께 보관하고 있는지
- 검증 진행 중 협정관세 적용보류가 걸릴 경우를 대비한 자금 계획이 있는지
- 기준 미달 판정 시 5년 제척기간 내 추징 가능성을 감안하고 있는지
⚠️ 저의 원칙일 뿐 세무·법률 자문이 아닙니다
실제 검증 방식과 기간, 후속조치는 협정과 품목, 사안별 사실관계에 따라 달라질 수 있는 영역입니다. 여기서 정리한 내용은 일반적인 제도 구조이며, 실제 대응은 반드시 관세사와 함께 사안별로 확인받으시길 권합니다.
자주 묻는 질문 (FAQ)
Q1. 원산지증명서만 있으면 사후검증은 걱정 안 해도 되나요?
A. 원산지증명서는 기본 서류일 뿐이고, 실제 원산지 기준을 충족했다는 근거자료(원가내역, 생산공정 자료 등)를 함께 갖춰야 검증에 대응하기 유리한 것으로 확인됩니다.
Q2. 협정관세 적용보류가 걸리면 그 물품은 못 들여오나요?
A. 수입 자체가 막히는 것은 아니고, 협정관세 적용 여부가 검증 결과가 나올 때까지 보류되는 것으로 확인됩니다. 기준을 충족하면 이후 세액 경정과 환급 절차가 진행됩니다.
Q3. 어떤 협정이든 검증 기간이 비슷한가요?
A. 아닙니다. 협정별로 30일부터 최대 12개월까지 검증 기한에 차이가 있는 것으로 확인되므로, 거래 협정별로 별도 확인이 필요합니다.
'관세' 카테고리의 다른 글
AEO(수출입안전관리우수업체) 공인받으면 관세조사가 정말 줄어들까 (0) 2026.09.15 관세평가 6가지 방법, 신고가격이 부인되면 세관은 이렇게 다시 계산합니다 (0) 2026.09.15 품목분류 사전심사, HS코드 논란을 미리 막는 방법 (0) 2026.09.13 관세 과세전적부심사, 이의신청과 어떻게 다를까 (0) 2026.09.13 관세포탈, 형사처벌 수위는 포탈 금액에 따라 이렇게 달라집니다 (1) 2026.09.13
customsbroker
구매·계약 및 공급망 수요예측(S&OP) 업무를 담당하며 현장에서 마주한 관세법, 관세평가, HS 코드 분류, 무역실무, 행정심판, 통관 이슈들을 실무 경험을 바탕으로 정리하는 블로그입니다.